이사 뒤 주민세 고지 주소가 다르면 어디에 연락해야 하나
이사 뒤 주민세 개인분 고지 주소가 과거 주소로 왔을 때 7월 1일 기준과 관할 지자체를 가립니다.
공개: · 확인:
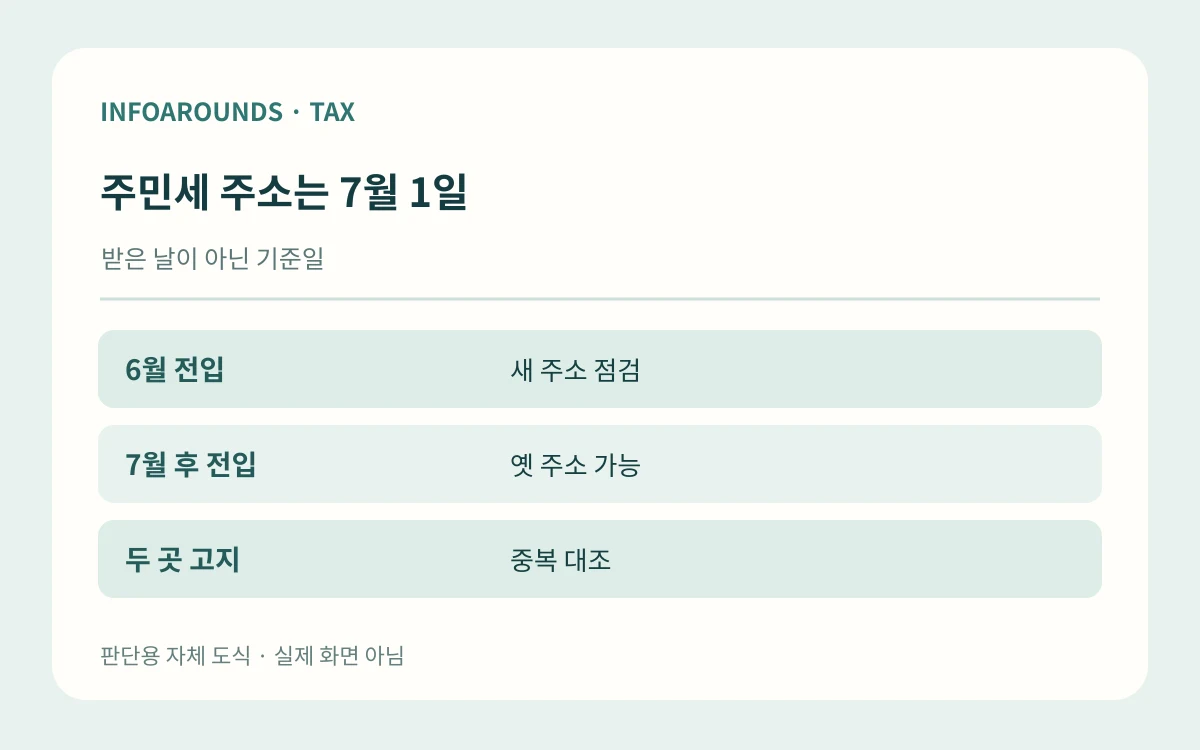
고지서 받은 날짜가 과세기준일은 아닙니다
행정안전부 주민세 안내는 개인분의 기준을 해당 연도 7월 1일 주소지와 세대주로 설명합니다. 따라서 8월에 받은 고지서의 주소를 8월 현재 거주지와 바로 비교하면 잘못 판단할 수 있습니다. 정확한 전입신고 처리일과 그해 7월 1일 주민등록상 주소를 먼저 적어야 합니다.
가상으로 6월 28일 전입 신고가 처리됐다면 새 주소 관할 고지인지 확인합니다. 7월 5일 전입했다면 옛 주소 관할에서 고지가 온 것이 자연스러울 수 있습니다. 이는 개인분 사례이며 사업소분 주민세의 사업장 기준을 혼동하면 안 됩니다.
두 지자체 고지가 동시에 오면 먼저 대조하세요
같은 과세연도 주민세 개인분이 옛 지자체와 새 지자체에서 각각 온 것처럼 보이면 두 고지의 세목·연도·납세자·전자납부번호를 비교하세요. 다른 가족 구성원 명의 또는 다른 세목의 고지일 수도 있습니다. 정확히 같은 납세자·세목·연도라면 두 지자체에 7월 1일 주소를 제시해 부과 정정을 요청하세요.
확인 전에 두 고지를 모두 납부하거나 하나를 무시하지 마세요. 납기일이 가까우면 문의 접수 시각과 담당 부서 답변을 기록하고, 정정 처리 후 최종 고지·납부대상 화면을 다시 확인합니다.
우편 봉투의 배달 주소가 예전 집이라고 해서 그 주소가 곧 과세 주소였던 것은 아닙니다. 과세 주소를 확인한 결과와 송달 주소를 고치는 요청은 나눠 남기세요. 이사 직후라면 주민등록표의 주소 변동일과 고지서의 과세기준일을 함께 확인하고, 두 지자체가 서로 다른 설명을 할 때는 고지번호와 문의 시각을 함께 기록해 재확인을 요청합니다.
출처와 확인일
- 행정안전부 주민세 개인분 7월 1일 주소 기준 안내 확인: 2026-10-19
- 위택스 대국민 공통 사용자매뉴얼 — 로그인·빠른납부 확인: 2026-10-19
- 구로구 2026 주민세 — 7월 1일 주소를 둔 세대주 기준 확인: 2026-10-19