예정신고를 해야 하는 사업자의 자료 조회 기준기간은 어디서 확인하나
2026년 2기 예정신고 자료를 볼 때 거래기간과 미리채움 제공일을 분리합니다.
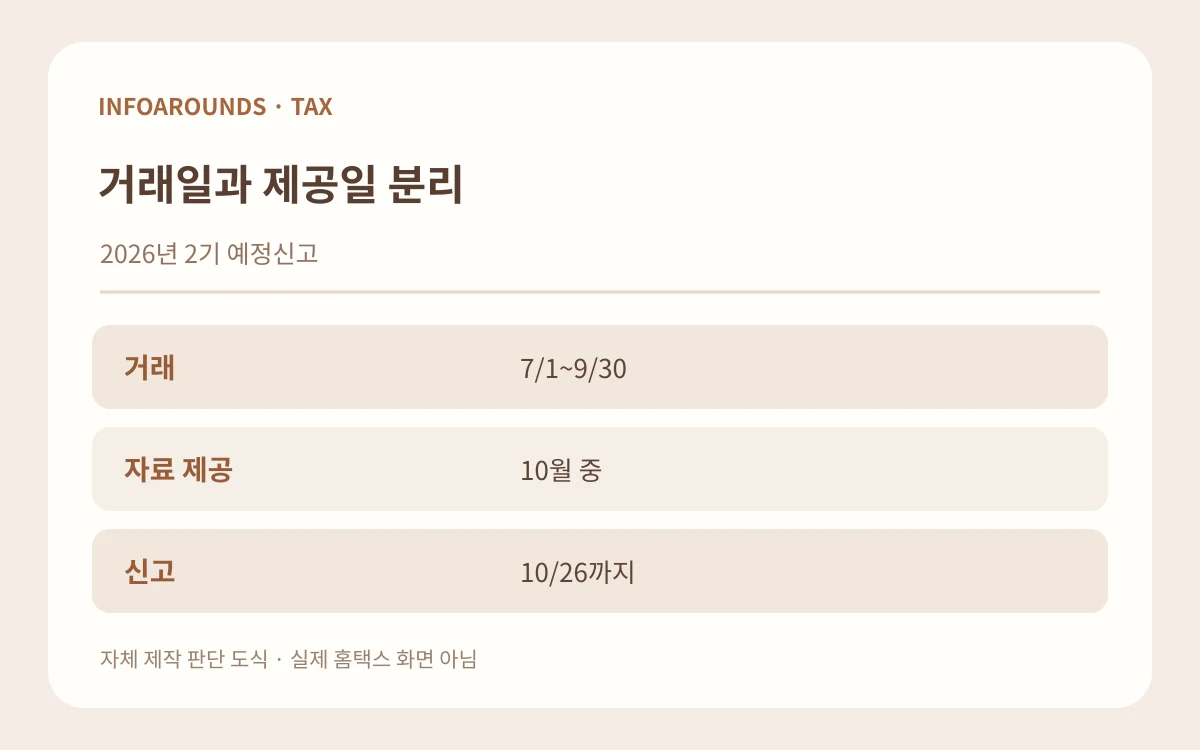
공개: · 확인:
세 줄의 날짜를 따로 적습니다
국세청 2026년 10월 자료는 법인 예정신고의 사업실적 기간을 7월 1일~9월 30일, 신고·납부 기간을 10월 1일~26일로 안내합니다. 홈택스 미리채움의 제공일은 자료 종류별로 10월 1일, 14일, 15일, 16일 등 다릅니다. 이 세 날짜를 하나의 “신고기간”이라고 묶지 마세요.
가상으로 9월 29일 발급한 전자세금계산서 합계가 10월 14일 미리채움에 보이는 것은 자료 제공일이 늦은 것이지 10월 거래가 된다는 뜻이 아닙니다. 반대로 10월 2일의 실제 거래를 7~9월 예정신고에 넣어서는 안 됩니다.
자동자료도 원장과 대조합니다
국세청은 전자세금계산서, 신용카드, 현금영수증 등 미리채움 자료가 실제 거래와 일치하는지 확인하라고 강조합니다. 자료가 아직 제공되지 않았는데 0원으로 보고 신고를 끝내거나, 제공된 합계를 원장 검토 없이 확정하지 마세요.
예를 들어 전자세금계산서 매출 합계 제공일이 10월 14일, 신용카드 매출은 10월 15일, 판매·결제대행 자료는 10월 16일이라는 공식 안내가 있습니다. 10월 13일에 본 화면의 빈칸은 반드시 매출이 없다는 뜻이 아닙니다. 원장과 증빙으로 실제 7~9월 금액을 먼저 준비해야 합니다.
| 구분 | 2026년 기준 |
|---|---|
| 거래기간 | 7/1~9/30 |
| 미리채움 예시 | 전자세금계산서 10/14 |
| 신고·납부 | 10/26까지 |
완료 화면에서 신고 기간을 다시 봅니다
최종 제출 전에 사업자번호, 2026년 2기 예정, 매출·매입 세액, 수정·취소 거래 반영을 확인하세요. 미리채움 자료는 도우미이지 증빙 원본을 대체하지 않습니다. 제출 버튼 뒤에는 접수증의 신고기간과 접수번호를 확인합니다.
이 글은 예정신고 법인의 자료 기간에 관한 안내입니다. 예정고지 개인·소규모 법인은 원칙적으로 실적 신고 대신 고지 납부 대상이므로 자신의 안내 유형을 먼저 확인해야 합니다. 조기환급·선택 신고를 하는 경우에는 해당 신고 경로의 기간과 자료를 확인하세요.
신용카드 매출과 플랫폼 판매대행자료가 모두 보일 때에는 같은 거래가 두 자료에 중복 표시되는지 확인하세요. 카드 승인 취소가 10월에 반영되더라도 원거래가 어느 과세기간에 속하는지 별도 검토가 필요합니다. 10월 중 미리채움 제공일을 기다리다가 7~9월 원본 장부의 거래를 누락하지 않도록, 전자세금계산서 승인번호와 카드·현금영수증 거래번호를 대조표에 적습니다.
출처와 확인일
- 국세청 2026년 2기 부가가치세 예정신고·예정고지 보도참고자료(2026-10-05) 확인: 2026-10-19
- 국세청 부가가치세 개요·예정고지 대상 확인: 2026-10-19